
¿Te ha pasado que recibes tu sueldo, pagas la renta, compras algunas cosas y, cuando menos te das cuenta, ya casi no tienes dinero? Aprender cómo hacer un presupuesto personal puede ayudarte a entender a dónde se va cada peso y comenzar a tomar mejores decisiones con tu dinero.
Lo curioso es que muchas veces ni siquiera sabemos exactamente en qué lo gastamos. Simplemente vemos cómo nuestro saldo bancario disminuye conforme avanza el mes.
Y aunque es fácil pensar que todo se solucionaría ganando más dinero, también es importante aprender a administrar lo que ya tenemos.
Aquí es donde entra el presupuesto personal, una herramienta bastante sencilla que puede ayudarte a organizar tus ingresos, controlar tus gastos y comenzar a ahorrar de manera más consciente.
En esta guía aprenderás cómo hacer un presupuesto personal desde cero, utilizando un ejemplo práctico de una persona que gana $20,000 pesos mensuales.
Además, prepararemos una plantilla gratuita de Excel para que puedas registrar tus propios ingresos y gastos, hacer los cálculos automáticamente y dar seguimiento a tu dinero cada mes.
La idea no es que dejes de comprar las cosas que disfrutas, sino que sepas cuánto puedes gastar sin descuidar tus obligaciones ni tus metas financieras.
¿Qué es un presupuesto personal y para qué sirve?
Un presupuesto personal es un plan que te permite organizar el dinero que recibes y decidir cómo vas a utilizarlo durante un periodo determinado, normalmente un mes.
En términos sencillos, consiste en responder tres preguntas:
- ¿Cuánto dinero gano?
- ¿Cuánto dinero necesito para cubrir mis gastos?
- ¿Cuánto puedo destinar al ahorro y a mis metas financieras?
Imagina que cada mes recibes $20,000 pesos.
Sin un presupuesto, podrías ir utilizando ese dinero conforme aparecen gastos, sin saber realmente cuánto puedes permitirte gastar.
Con un presupuesto, en cambio, puedes decidir desde el principio cuánto destinarás a vivienda, alimentación, transporte, entretenimiento y ahorro.
Esto tiene varias ventajas.
Primero, te permite identificar gastos que probablemente no habías considerado. También te ayuda a evitar deudas innecesarias, prepararte para imprevistos y saber cuánto dinero tienes disponible antes de realizar una compra.
De hecho, la CONDUSEF explica que elaborar un presupuesto ayuda a controlar los gastos, identificar los innecesarios y conocer nuestra capacidad de ahorro y pago.
Algo importante es que hacer un presupuesto no significa dejar de gastar dinero.
Significa aprender a utilizarlo con mayor intención.
Antes de empezar: aprende a identificar tus ingresos y gastos
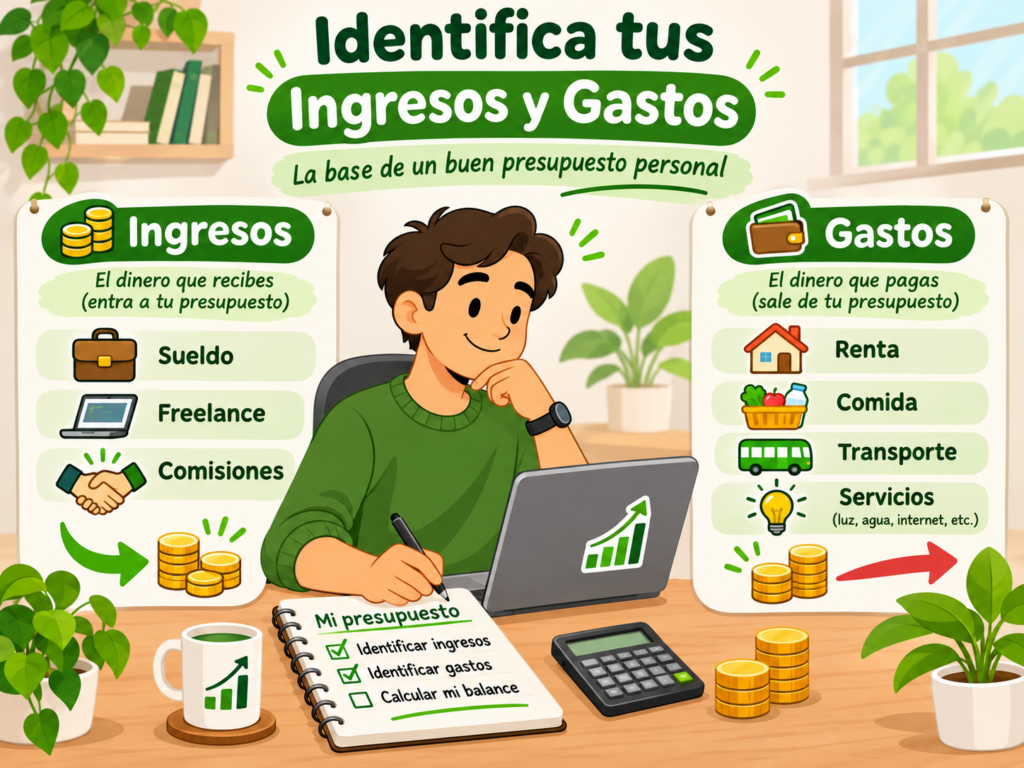
Para elaborar un presupuesto necesitas conocer dos cosas: cuánto dinero entra y cuánto dinero sale.
Parece bastante obvio, pero hay algunos detalles que conviene entender antes de comenzar.
Ingresos fijos y variables
Los ingresos son todas las cantidades de dinero que recibes.
Podemos dividirlos en dos grandes grupos.
Ingresos fijos
Son aquellos que recibes regularmente y cuyo monto normalmente se mantiene estable.
Por ejemplo:
- Tu sueldo mensual.
- Una pensión.
- Un ingreso recurrente por el mismo monto.
Si trabajas en una empresa y recibes $10,000 pesos netos cada quincena, tus ingresos mensuales serían de $20,000 pesos.
Ingresos variables
Son aquellos cuyo monto cambia dependiendo del mes.
Por ejemplo:
- Comisiones por ventas.
- Propinas.
- Trabajos independientes.
- Ingresos de un pequeño negocio.
- Bonos ocasionales.
Si trabajas por tu cuenta, probablemente un mes ganes $18,000 pesos y otro solamente $12,000.
En estos casos es importante no elaborar tu presupuesto suponiendo que siempre tendrás un mes extraordinario.
Más adelante veremos cómo organizar tu dinero cuando tus ingresos no son constantes.
Gastos fijos y variables
Ahora toca identificar en qué utilizas tu dinero.
Gastos fijos
Son aquellos que tienes que pagar regularmente y cuyo monto suele mantenerse estable o ser bastante predecible.
Por ejemplo:
- La renta.
- Una colegiatura.
- Una suscripción mensual.
- La mensualidad de un préstamo.
Gastos variables
Son aquellos cuyo monto cambia dependiendo de tus actividades o necesidades.
Por ejemplo:
- La despensa.
- Gasolina o transporte.
- Comidas fuera de casa.
- Entretenimiento.
- Compras personales.
La electricidad o el agua también pueden considerarse gastos variables, aunque recibas el recibo de manera periódica, porque el importe depende de tu consumo.
Lo importante no es clasificar todo perfectamente desde el primer día, sino identificar cuáles gastos puedes anticipar y cuáles necesitas controlar con mayor atención.
Necesidades y deseos: ¿cómo diferenciarlos?
Hay otra distinción que me parece especialmente útil.
No todos nuestros gastos tienen la misma importancia.
Las necesidades son aquellos gastos indispensables para vivir, trabajar o cumplir nuestras obligaciones básicas.
Por ejemplo, pagar la renta, comprar alimentos o transportarte al trabajo.
Los deseos, en cambio, son gastos que disfrutamos, pero que podríamos reducir o posponer si nuestra situación financiera lo requiere.
Por ejemplo, salir al cine, pedir comida a domicilio o contratar una plataforma de entretenimiento.
Pero aquí hay algo interesante: un gasto fijo no necesariamente es una necesidad.
Tu suscripción de Netflix puede costar exactamente lo mismo todos los meses y seguir siendo un deseo.
Por otro lado, la despensa puede variar de precio cada semana y continuar siendo una necesidad.
Entender esta diferencia te ayudará muchísimo cuando tengas que ajustar tu presupuesto.
Cómo hacer un presupuesto personal paso a paso
Ahora que conocemos los conceptos básicos, vamos a construir nuestro primer presupuesto.
No necesitas conocimientos de contabilidad ni utilizar fórmulas complicadas. Puedes empezar con una libreta, una hoja de cálculo o nuestra plantilla gratuita.
Paso 1. Calcula tus ingresos mensuales netos
Lo primero es identificar cuánto dinero tienes realmente disponible para utilizar durante el mes.
Aquí conviene distinguir entre el sueldo bruto y el sueldo neto.
El sueldo bruto es lo que ganas antes de descuentos como impuestos y otras deducciones.
El sueldo neto es el dinero que efectivamente recibes.
Para tu presupuesto utiliza el ingreso neto, porque es el dinero con el que puedes contar.
Por ejemplo, si recibes $10,000 pesos netos cada quincena:
$10,000 × 2 = $20,000 pesos mensuales.
Si además recibes un bono ocasional, no lo consideres automáticamente parte de tus ingresos mensuales habituales. Puedes incorporarlo cuando realmente lo recibas.
Paso 2. Registra todos tus gastos
Este paso puede resultar un poco tedioso al principio, pero es uno de los más importantes.
Durante un mes, registra todo lo que gastes.
Desde la renta hasta ese café que compraste camino al trabajo.
Puedes revisar:
- Los movimientos de tus cuentas bancarias.
- Tus estados de cuenta.
- Tus compras con tarjeta de crédito.
- Los pagos realizados en efectivo.
- Las suscripciones que se cobran automáticamente.
No tienes que recordar absolutamente todo de memoria.
De hecho, si nunca has llevado un presupuesto, revisar tus movimientos bancarios del mes anterior es una excelente forma de comenzar.
También puedes utilizar ese primer mes solamente para observar tus hábitos, sin intentar cambiarlos todos de golpe.
Lo que buscamos es obtener una imagen realista de tus finanzas.
Paso 3. Organiza tus gastos por categorías
Una vez que tengas tus gastos identificados, agrúpalos.
No necesitas crear una categoría para cada tienda o establecimiento donde compras.
Es mucho más práctico utilizar grupos generales, como:
- Vivienda.
- Alimentación.
- Transporte.
- Servicios.
- Entretenimiento.
- Gastos personales.
- Pago de deudas.
Por separado, también conviene llevar un registro del dinero destinado al ahorro y a las inversiones.
Aunque ahorrar e invertir implica que el dinero salga de tu cuenta de uso diario, no significa que lo hayas gastado o perdido. Simplemente estás destinándolo a otro objetivo.
Esta distinción nos permitirá saber cuánto consumimos y cuánto estamos reservando para el futuro.
Paso 4. Establece cuánto puedes gastar en cada categoría
Ahora viene la parte donde realmente comenzamos a planear.
Conociendo tus ingresos y gastos, establece una cantidad máxima que te gustaría utilizar en cada categoría.
Por ejemplo, podrías asignar $3,000 pesos mensuales a alimentación y $1,500 a entretenimiento.
Estos montos deben considerar tus necesidades reales.
Si gastas normalmente $3,500 pesos en despensa, asignar solamente $1,000 sin cambiar nada de tus hábitos probablemente hará que tu presupuesto fracase.
Lo mejor es comenzar con números realistas y ajustarlos poco a poco.
También recuerda que existen gastos que no aparecen todos los meses, como el seguro del automóvil, el mantenimiento de tu computadora o algunos pagos anuales.
Aunque no se cobren mensualmente, conviene reservar dinero para ellos.
Paso 5. Incluye el ahorro, las deudas y las inversiones
Uno de los errores más comunes es considerar el ahorro únicamente como el dinero que sobra al final del mes.
El problema es que muchas veces no sobra nada.
Una alternativa es asignar desde el principio una cantidad específica para tus metas financieras.
Por ejemplo, podrías separar dinero para:
Fondo de emergencia: un ahorro destinado exclusivamente a imprevistos importantes, como perder el empleo o enfrentar un gasto médico inesperado.
Pago de deudas: dinero que necesitas reservar para cumplir tus obligaciones financieras, especialmente si tienes préstamos o saldos de tarjetas pendientes.
Inversiones: dinero que puedes destinar a construir patrimonio a largo plazo, siempre que tus necesidades y compromisos estén cubiertos.
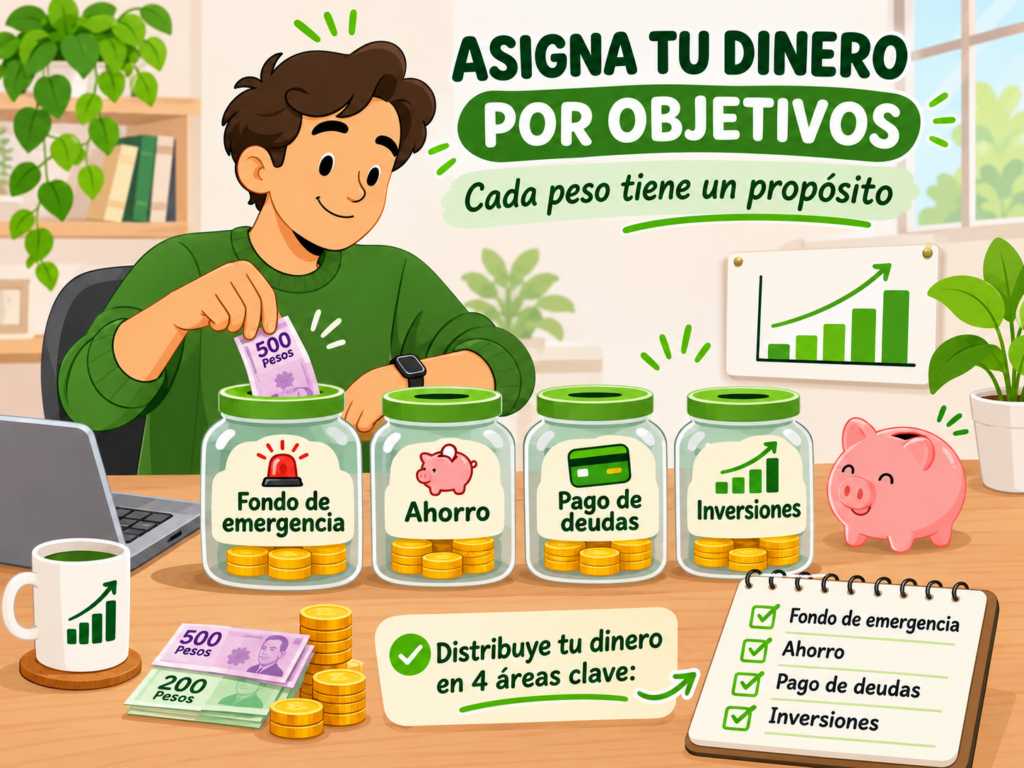
Si todavía no tienes ahorros o mantienes deudas con intereses elevados, probablemente convenga priorizar tu estabilidad financiera antes de destinar una cantidad importante a inversiones.
En el blog tenemos una guía sobre cuánto deberías tener en tu fondo de emergencia antes de invertir que puede ayudarte a establecer esa primera meta.
No necesitas comenzar ahorrando grandes cantidades. Lo importante es elegir un monto que puedas mantener sin comprometer tus necesidades básicas.
Paso 6. Calcula tu balance y ajusta lo necesario
Finalmente, tenemos que comprobar si nuestro presupuesto es viable.
La operación básica es:
Ingresos − gastos − pagos de deudas − ahorro − inversiones = saldo sin asignar
Supongamos que recibes $20,000 pesos mensuales y planeas distribuirlos así:
- Gastos cotidianos: $14,500.
- Pago de deudas anteriores: $1,500.
- Ahorro: $2,500.
- Inversiones: $1,500.
El resultado sería:
$20,000 − $14,500 − $1,500 − $2,500 − $1,500 = $0
¡Y eso no es necesariamente malo!
Significa que todos tus ingresos ya tienen un destino definido.
De hecho, estás destinando $4,000 pesos a ahorro e inversiones.
A esta forma de asignar cada peso se le suele llamar presupuesto base cero.
La diferencia es que el saldo sin asignar no representa cuánto ahorraste, sino cuánto dinero queda sin un propósito específico después de distribuirlo.
Si el resultado es negativo, significa que estás planeando utilizar más dinero del que recibes y necesitas hacer ajustes.
Si es positivo, puedes decidir si prefieres reservarlo para gastos imprevistos, aumentar tu ahorro o destinarlo a otra prioridad.
Cómo hacer un presupuesto personal con $20,000 pesos: ejemplo práctico
Vamos a reunir todo lo que aprendimos en un ejemplo más completo.
Imagina a una persona que trabaja en México y recibe un sueldo neto mensual de $20,000 pesos.
Paga renta, compra su despensa, utiliza transporte para ir al trabajo y tiene algunos gastos personales. También está pagando una deuda anterior y quiere comenzar a construir su patrimonio.
Su presupuesto podría verse así:
| Concepto | Presupuesto mensual |
|---|---|
| Vivienda | $6,500 |
| Alimentación | $3,000 |
| Transporte | $1,500 |
| Servicios | $1,000 |
| Entretenimiento | $1,500 |
| Otros gastos personales | $1,000 |
| Pago de deudas anteriores | $1,500 |
| Ahorro y fondo de emergencia | $2,500 |
| Inversiones | $1,500 |
| Total asignado | $20,000 |
| Dinero sin asignar | $0 |
Las cantidades son ilustrativas. No representan el costo promedio de vida en México ni una distribución ideal para todas las personas.
Observa que nuestro presupuesto contempla $14,500 pesos para gastos cotidianos, $1,500 para pagar una deuda anterior y $4,000 para ahorro e inversiones.
Es decir, estamos destinando el 20% de nuestros ingresos a objetivos financieros futuros.
Pero esto no significa que todos deban seguir exactamente la misma distribución.
Una persona que vive con su familia podría tener gastos de vivienda mucho menores, mientras que alguien que paga una renta elevada probablemente necesitará destinar más dinero a esa categoría.
Lo importante es que nuestros gastos y compromisos no superen los ingresos disponibles.
¿Qué sucede si gastamos más de lo planeado?
Imagina que durante el mes tuvimos que utilizar más transporte del habitual.
En lugar de gastar $1,500 pesos, terminamos gastando $1,800.
Eso significa que superamos nuestro presupuesto de transporte por $300.
Si queremos conservar nuestro plan original, podemos reducir el presupuesto de entretenimiento de $1,500 a $1,200.
Así compensamos la diferencia sin afectar el ahorro ni recurrir a una deuda nueva.
Por supuesto, no siempre será posible compensar todos los gastos de esa manera.
Pero el ejemplo nos enseña algo importante: un presupuesto no está escrito en piedra.
Es un plan que podemos revisar y ajustar conforme cambian nuestras necesidades.
¿Qué es la regla 50/30/20 y cuándo conviene utilizarla?
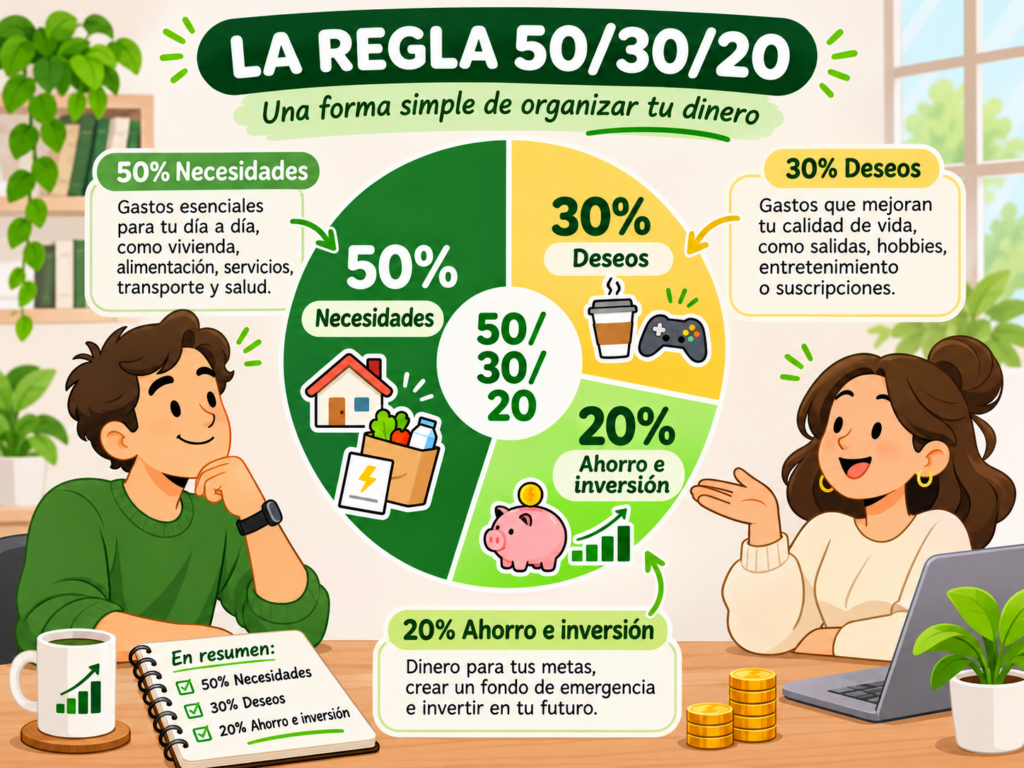
Una de las formas más conocidas de organizar un presupuesto es la regla 50/30/20.
Este método propone dividir nuestros ingresos netos en tres grandes grupos:
- 50% para necesidades: vivienda, alimentación, transporte, servicios y otros gastos indispensables.
- 30% para deseos: entretenimiento, salidas, compras personales y otros gastos no esenciales.
- 20% para ahorro y metas financieras: fondo de emergencia, inversiones o pagos adicionales para reducir deudas.
Su principal ventaja es que resulta fácil de entender y proporciona una referencia rápida para distribuir el dinero.
Cómo distribuir tu ingreso usando la regla 50/30/20
Si recibes $20,000 pesos mensuales, la distribución sería:
| Categoría | Porcentaje | Cantidad |
|---|---|---|
| Necesidades | 50% | $10,000 |
| Deseos | 30% | $6,000 |
| Ahorro y metas financieras | 20% | $4,000 |
| Total | 100% | $20,000 |
A primera vista parece bastante sencillo.
Sin embargo, existe un problema: no todas las personas pueden cubrir sus necesidades básicas utilizando solamente la mitad de sus ingresos.
¿Qué pasa si tus gastos esenciales superan el 50%?
Regresemos a nuestro ejemplo.
Solamente entre vivienda, alimentación, transporte y servicios estamos utilizando:
$6,500 + $3,000 + $1,500 + $1,000 = $12,000 pesos.
Eso representa el 60% de nuestros ingresos.
Y todavía necesitamos considerar el pago de nuestra deuda.
¿Significa que estamos administrando mal nuestro dinero?
No necesariamente.
La realidad es que los costos de vivienda, alimentación y transporte pueden variar muchísimo dependiendo de dónde vivas, cuánto ganes y cuáles sean tus responsabilidades.
Además, los pagos mínimos obligatorios de una deuda deben contemplarse dentro de tus compromisos esenciales. Los pagos adicionales para liquidarla más rápido pueden formar parte de tus metas financieras.
Por eso considero que la regla 50/30/20 funciona mejor como una referencia flexible, no como una obligación.
Si tus necesidades representan el 60% de tus ingresos, tal vez debas reducir temporalmente el dinero destinado a deseos y ajustar tus metas de ahorro.
También puede ocurrir lo contrario: si tus gastos básicos son bajos, podrías destinar más dinero a ahorrar o invertir.
Al final, la mejor distribución será aquella que cubra tus obligaciones y puedas mantener de forma realista.
Descarga nuestra plantilla de presupuesto personal en Excel gratis
Aprender los conceptos está muy bien, pero llevarlos a la práctica es lo que realmente puede ayudarte a mejorar la administración de tu dinero.
Por eso, esta guía estará acompañada de una plantilla gratuita de presupuesto personal en Excel, diseñada especialmente para personas que están comenzando.
La idea es que no tengas que construir una hoja de cálculo desde cero ni aprender fórmulas complicadas.
Con ella podrás:
- Registrar tus ingresos.
- Establecer un presupuesto para cada categoría.
- Anotar tus gastos reales.
- Comparar cuánto planeabas gastar contra cuánto gastaste.
- Registrar pagos de deudas, ahorro e inversiones.
- Consultar cuánto dinero tienes disponible.
- Visualizar tus resultados mediante gráficos sencillos.
También estará diseñada para que puedas identificar fácilmente las celdas donde debes introducir información y aquellas que contienen cálculos automáticos.
Cómo utilizar la de presupuesto personal paso a paso
La plantilla está diseñada para que puedas comenzar a organizar tu dinero sin tener que crear fórmulas ni configurar gráficos.
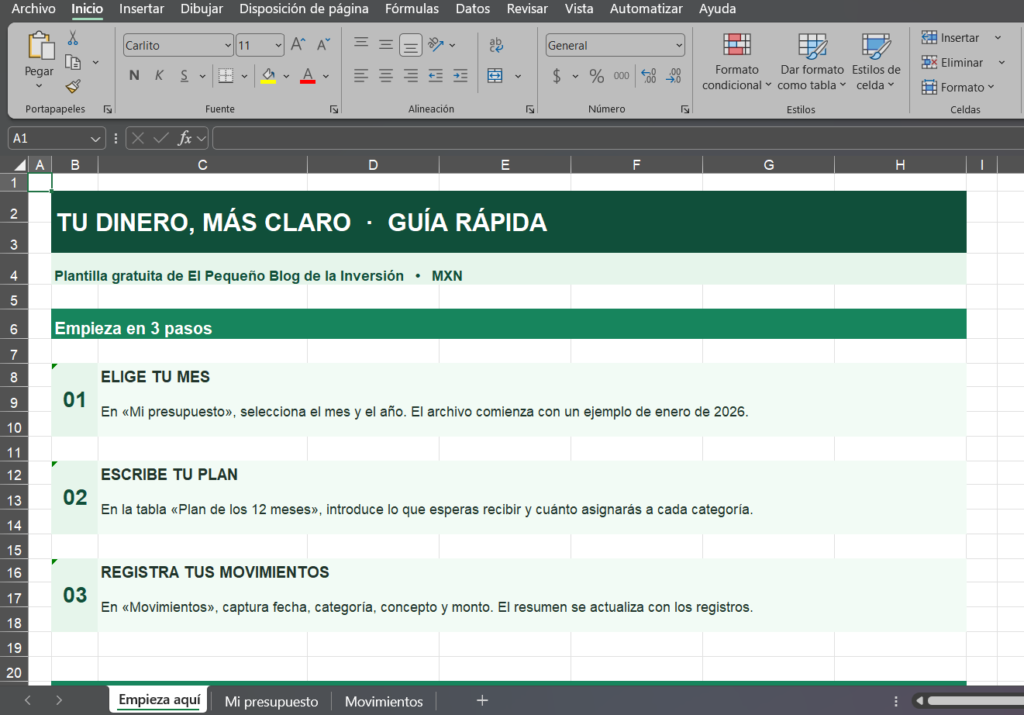
El archivo contiene tres hojas: Empieza aquí, Mi presupuesto y Movimientos.
Antes de comenzar, te recomiendo guardar una copia del archivo original. Así siempre tendrás una versión de respaldo por si quieres volver a empezar.
1. Elimina los datos de ejemplo
Cuando abras la plantilla encontrarás un presupuesto ficticio de enero de 2026, basado en una persona que recibe $20,000 pesos mensuales.
Estos datos sirven para mostrar cómo funciona la herramienta, pero debes sustituirlos por tu propia información.
Para hacerlo:
- En la hoja Movimientos, elimina los datos de las filas identificadas como «EJEMPLO». No elimines las filas completas ni las fórmulas de la columna «Tipo».
- En Mi presupuesto, busca la tabla «Plan de los 12 meses» y borra o reemplaza las cantidades de enero.
¡Listo! Ahora puedes empezar con tus propios números.
2. Selecciona el mes y el año
En la parte superior de Mi presupuesto encontrarás dos campos para elegir el mes y el año que deseas consultar.
Por ejemplo, si quieres organizar tus gastos de noviembre, selecciona ese mes y el año correspondiente.
La plantilla te permitirá consultar los resultados de cada mes sin mezclar sus movimientos.
Importante: los presupuestos planeados se guardan para los doce meses de un mismo año. Te recomiendo conservar una copia independiente del Excel para cada año.
3. Establece tu presupuesto mensual
En la sección «Plan de los 12 meses» encontrarás diferentes categorías, como vivienda, alimentación, transporte, entretenimiento y ahorro.
Comienza registrando cuánto dinero esperas recibir durante el mes en «Ingresos previstos».
Después, escribe cuánto planeas destinar a cada categoría.
Por ejemplo, si recibes $20,000 pesos mensuales, podrías asignar $3,000 a alimentación, $1,500 a transporte y $2,500 al fondo de emergencia.
No tienes que utilizar todas las categorías desde el principio. Puedes dejar en cero aquellas que no correspondan a tu situación.
La plantilla calculará automáticamente cuánto dinero de tus ingresos planeados todavía no has asignado.
4. Registra tus ingresos y gastos reales
Ahora ve a la hoja Movimientos.
Cada vez que recibas o utilices dinero, registra:
- Fecha: cuándo ocurrió el movimiento.
- Categoría: selecciona una opción de la lista desplegable.
- Concepto: una descripción breve, como «Despensa» o «Primera quincena».
- Monto: la cantidad en pesos mexicanos.
- Medio de pago: efectivo, débito, crédito o transferencia.
La columna «Tipo» se completa automáticamente dependiendo de la categoría que selecciones. No necesitas modificarla.
Por ejemplo, si recibes tu sueldo dos veces al mes, puedes registrar cada quincena como un ingreso independiente.
Y si compras $350 pesos de despensa, registra ese movimiento dentro de Alimentación.
5. Consulta tu resumen mensual
Regresa a Mi presupuesto.
Conforme registres movimientos, el resumen se actualizará automáticamente y mostrará:
- Ingresos reales: cuánto dinero recibiste.
- Salidas totales: cuánto destinaste a gastos, pagos de deudas, ahorro e inversiones.
- Disponible: cuánto dinero queda después de esas salidas.
- Ahorro + inversión: cuánto dinero apartaste para estas metas.
- Plan sin asignar: cuánto dinero de tus ingresos previstos todavía no tiene un destino.
También encontrarás una comparación entre lo que planeabas y lo que realmente registraste en cada categoría.
Si gastaste más de lo planeado en entretenimiento, por ejemplo, aparecerá una advertencia de presupuesto excedido.
En las categorías de ahorro e inversiones, la plantilla mostrará si cumpliste tu meta o cuánto te falta para alcanzarla.
6. Revisa tus resultados y ajusta tu presupuesto
Al finalizar el mes, dedica unos minutos a revisar tus números y los gráficos.
¿Gastaste más de lo planeado? ¿Pudiste ahorrar la cantidad que querías? ¿Hay categorías que necesitan un presupuesto mayor?
Utiliza esa información para organizar mejor el siguiente mes.
Recuerda que no necesitas conseguir un presupuesto perfecto desde el principio. La idea es que puedas conocer tus hábitos y mejorarlos poco a poco.
Una última recomendación: si utilizas tarjetas de crédito, registra las compras cuando las realizas y evita contabilizarlas nuevamente al pagar la tarjeta. De la misma forma, una transferencia entre tus propias cuentas no representa un ingreso nuevo. Esto evitará que tus resultados se dupliquen.
La plantilla puede abrirse también en Google Sheets importando el archivo Excel. Si decides utilizarla ahí, comprueba que las fórmulas, listas desplegables y gráficos funcionen correctamente después de importarla.
Cómo mantener tu presupuesto cuando las cosas cambian
Crear tu presupuesto es solamente el principio.
Lo que realmente te ayudará a largo plazo es mantenerlo actualizado sin convertirlo en una tarea complicada.
Si tus ingresos son diferentes cada mes
Si trabajas por tu cuenta, recibes comisiones o tienes un negocio, probablemente no puedas anticipar exactamente cuánto vas a ganar.
En estos casos puede ser útil construir tu presupuesto utilizando una cantidad conservadora.
Por ejemplo, imagina que durante los últimos meses recibiste:
- Mes 1: $12,000.
- Mes 2: $18,000.
- Mes 3: $15,000.
Tu ingreso promedio fue de $15,000 pesos mensuales.
Sin embargo, si tus ingresos son inciertos, podrías elaborar inicialmente tu presupuesto con $12,000, siempre que esa cantidad sea una referencia razonable para tu situación.
Así evitas comprometer dinero suponiendo que siempre ganarás el promedio o más.
Cuando tengas ingresos adicionales, puedes decidir qué parte utilizar para tus gastos, para construir un colchón de seguridad o para otras metas.
Si tus ingresos son muy inestables, también conviene priorizar la creación de un fondo de emergencia.
Si tienes gastos anuales o imprevistos
No todos nuestros gastos se presentan mensualmente.
Por ejemplo, imagina que pagas $6,000 pesos al año por un seguro.
Aunque solamente recibas ese cobro una vez, puedes dividir la cantidad entre doce meses:
$6,000 ÷ 12 = $500 pesos mensuales.
Si reservas $500 cada mes, cuando llegue la fecha de pago ya tendrás preparado el dinero.
Puedes aplicar esta misma estrategia a pagos anuales, mantenimiento del automóvil o regalos que sabes que comprarás en determinadas fechas.
Estos son gastos previsibles y no deberían confundirse con verdaderas emergencias.
El fondo de emergencia está pensado para situaciones importantes que no podías anticipar.
Cómo identificar los gastos innecesarios
Hay gastos pequeños que pueden pasar desapercibidos porque individualmente parecen insignificantes.
Por ejemplo, supongamos que compras un café de $45 pesos durante 20 días al mes.
$45 × 20 = $900 pesos mensuales.
Eso representa $10,800 pesos durante doce meses, suponiendo que mantuvieras exactamente el mismo hábito.
¿Significa que deberías dejar de comprar café?
No necesariamente.
Si lo disfrutas y está contemplado dentro de tu presupuesto, no hay ningún problema.
Lo importante es conocer su costo y decidir conscientemente si prefieres destinar ese dinero a otras cosas.
También conviene revisar las suscripciones que ya no utilizas, las compras por impulso y los servicios que podrías estar pagando dos veces.
No se trata de eliminar todos tus gustos, sino de identificar los gastos que realmente no te aportan mucho.
Cómo revisar y ajustar tu presupuesto cada mes
No necesitas dedicar horas todos los días a revisar tus finanzas.
Una estrategia sencilla puede ser registrar tus movimientos conforme ocurren y reservar unos minutos cada semana para comprobar que todo esté actualizado.
Al terminar el mes, revisa tres cosas:
- ¿Cuánto planeabas gastar y cuánto gastaste realmente? Identifica las categorías donde hubo diferencias importantes.
- ¿Cumpliste tus metas de ahorro y pago de deudas? Revisa si las cantidades fueron realistas.
- ¿Qué cambiarías el siguiente mes? Ajusta categorías según tus gastos reales y cualquier cambio que esperes en tus ingresos.
Por ejemplo, si durante tres meses consecutivos gastas más de lo presupuestado en transporte, tal vez no necesitas esforzarte más para cumplir una cantidad poco realista, sino actualizarla.
Un presupuesto útil debe adaptarse a tu vida, no al revés.
Errores comunes al hacer un presupuesto personal
Antes de terminar, vale la pena mencionar algunos errores que conviene evitar:
- Olvidar gastos pequeños: los pagos en efectivo, propinas y compras ocasionales también cuentan.
- No considerar gastos anuales: pueden desequilibrar un mes si no reservaste dinero.
- Establecer cantidades imposibles: un presupuesto demasiado restrictivo suele ser difícil de mantener.
- Confundir ahorro con dinero disponible para gastar: si apartaste una cantidad para emergencias, no deberías utilizarla automáticamente en compras cotidianas.
- Abandonar el presupuesto después de un mal mes: gastar más de lo planeado no significa que todo el esfuerzo haya sido inútil.
El presupuesto no es un examen que apruebas o repruebas.
Es una herramienta para conocer mejor tus finanzas y tomar decisiones con más información.
Preguntas frecuentes sobre presupuestos personales
¿Es mejor hacer un presupuesto mensual o quincenal?
Depende de cómo recibas tu dinero.
Si cobras por quincena, puedes organizar primero tu presupuesto mensual y después dividir los gastos según las fechas en que recibes tus pagos.
Por ejemplo, si tienes que pagar $6,500 pesos de renta al principio del mes, puedes reservar $3,250 de cada quincena anterior para reunir la cantidad.
Lo importante es anticipar las fechas de pago y evitar gastar dinero que necesitarás para una obligación próxima.
Un presupuesto mensual te permite ver tus finanzas completas, mientras que el seguimiento quincenal puede ayudarte a administrar mejor el efectivo disponible.
¿Qué hago si no me alcanza para ahorrar?
Primero revisa cuánto estás destinando a tus necesidades y obligaciones financieras.
Si tus ingresos apenas alcanzan para cubrirlas, obligarte a ahorrar un porcentaje específico podría ser poco realista.
En ese caso, tu prioridad puede ser evitar nuevas deudas, identificar gastos que puedas reducir y buscar maneras de mejorar tus ingresos.
Si puedes reservar una cantidad pequeña sin descuidar tus obligaciones, también es válido comenzar por ahí.
No necesitas cumplir la regla 50/30/20 para empezar a administrar mejor tu dinero.
Si quieres establecer una meta de ahorro a largo plazo, también puedes leer nuestro artículo sobre cuánto dinero deberías tener ahorrado según tu edad.
Recuerda que esas cantidades son referencias, no metas obligatorias para todas las personas.
¿Cómo registro las compras con tarjeta de crédito?
Este punto es importante porque fácilmente podemos contar un mismo gasto dos veces.
Supongamos que compras $1,000 pesos de despensa utilizando tu tarjeta de crédito.
En tu presupuesto de gastos debes registrar esos $1,000 dentro de la categoría de alimentación, aunque todavía no hayas pagado la tarjeta.
Cuando posteriormente liquides esa compra, no deberías registrar otros $1,000 como si fueran un nuevo gasto de alimentación.
El pago es la liquidación de una compra que ya habías registrado.
Sin embargo, sí debes tomar en cuenta cuándo tendrás que pagarla para asegurarte de conservar suficiente dinero en tu cuenta.
Por otro lado, si tienes una deuda que ya existía antes de comenzar a llevar tu presupuesto, puedes registrar sus pagos mensuales dentro de la categoría de deudas, como hicimos en nuestro ejemplo.
La clave es utilizar un criterio consistente para no duplicar las compras y sus pagos.
Si todavía tienes dudas sobre cómo funciona este producto financiero, te recomiendo nuestra guía sobre cómo utilizar una tarjeta de crédito y entender sus fechas de pago.
¿Qué hago si me sobra dinero al terminar el mes?
¡Es una buena oportunidad para avanzar en tus metas!
Puedes destinar ese dinero a tu fondo de emergencia, adelantar pagos de deudas o aumentar tu ahorro para un objetivo específico.
Si ya tienes cubiertos tus compromisos y cuentas con una base financiera suficiente, también podrías considerar invertir una parte de ese excedente.
Si apenas estás comenzando, tenemos una guía donde explicamos qué es invertir y para qué sirve.
Lo importante es recordar que invertir implica riesgos y que no todo el dinero que te sobra necesariamente debe destinarse a inversiones.
Conclusión: empieza con tu primer presupuesto
Aprender a administrar tu dinero no significa llevar una vida llena de restricciones ni dejar de disfrutar las cosas que te gustan.
Se trata de conocer tus ingresos, entender tus gastos y tomar decisiones que sean compatibles con tus necesidades y objetivos.
Y aunque existen métodos como la regla 50/30/20, no necesitas seguir una distribución perfecta para comenzar.
Puedes empezar con algo tan sencillo como revisar tus movimientos bancarios del último mes, agrupar tus gastos y asignar una cantidad a cada categoría.
Después, utiliza nuestra plantilla gratuita de Excel para registrar tus movimientos y comparar lo que planeaste con lo que realmente gastaste.
Tal vez descubras que necesitas ajustar algunos hábitos. O quizá encuentres que tienes más capacidad de ahorro de la que imaginabas.
Lo importante es comenzar a conocer tus números.
Porque antes de pensar en inversiones complicadas o estrategias para aumentar tu patrimonio, conviene aprender algo mucho más básico: saber exactamente qué está pasando con tu dinero.
Y tú, ¿alguna vez has intentado llevar un presupuesto personal? ¿Qué es lo que más trabajo te cuesta: registrar tus gastos, ahorrar o respetar las cantidades que planeaste?
Te leo en los comentarios.
Este artículo tiene fines educativos y no representa asesoría financiera personalizada. Los ejemplos son hipotéticos y las decisiones sobre ahorro, deudas e inversiones deben adaptarse a tus ingresos, necesidades y situación particular.
Fuente de referencia: CONDUSEF — Presupuesto y educación financiera.